
你这个月的电话账单比平时意外地早到了,但发薪日要到接下来的两周。像这样的事情可能会让人头疼,尤其是如果你靠工资过活的话。值得庆幸的是,现在有一些金融应用程序可以帮助您度过难关,而不会让您陷入债务的深渊。 Dave 是一款预借现金应用程序,它一直在帮助人们在发薪日前拿到已经赚到的钱,同时避免银行透支费用。不过,现在不仅仅是戴夫。像 Dave 这样的应用程序已经开始出现,为您提供更多且可能更好的选择。
另请阅读:
这篇文章里面
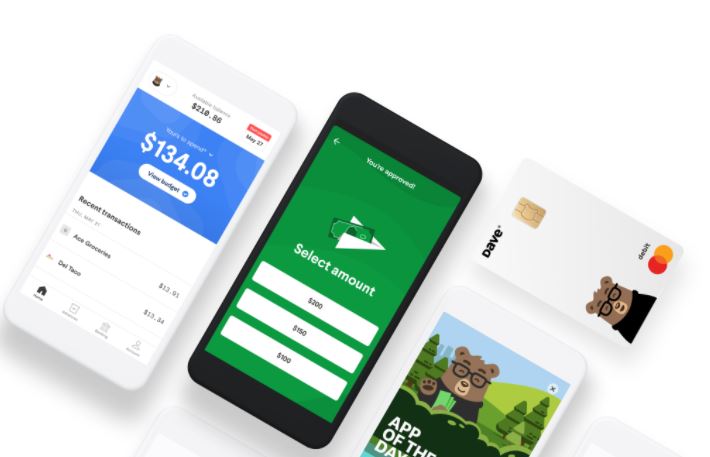
自 2016 年上市以来,Dave 呈指数级增长。自 2020 年以来,Dave 已获得超过 700 万订阅者。从本质上讲,Dave 是一款个人财务应用程序,可为您提供高达 250 美元的预付款。它对许多订阅者很有吸引力,因为它每月只收取 1 美元的订阅费而不是利率。用户还可以在 8 小时内快速获取现金,加急费用为 1.99 美元至 5.99 美元。这与戴夫预计的一到三天的标准形成鲜明对比。
然而,戴夫最近却遇到了一些问题。其中包括大数据泄露问题,2020 年 7 月影响了 750 万用户。数据泄露通知他们网站上发布的信息称,个人详细信息——从客户姓名、电子邮件、电话号码到加密的社会安全号码——均被泄露。戴夫进一步表示,在此次泄露事件中,没有任何财务信息被盗,也没有银行或信用卡信息受到影响。
该违规行为已经得到调查,但坏消息将永远用黑色墨水印在戴夫的声誉上。它还表明,虽然金融支持服务机构的安全漏洞很少见,但可能性绝不会为零。
以下是从戴夫那里获得预付款的利弊:
优点
- 1. 戴夫擅长应付小额紧急开支。
- 2. 只有当你的薪水能够支付费用时,戴夫才是一个很好的财务救星。
- 3. Dave 提供较低的月订阅费。
- 4. Dave 向订户发行个人借记卡。
缺点
- 1. 需要访问订户的个人银行账户详细信息。
- 2. 鼓励人们花他们没有的钱。
12 个最佳现金预支应用程序,例如 Dave
所以,现在你想探索你的选择。 Dave 是目前最好的预付薪水应用程序,但也有像 Dave 这样的应用程序提供相同的服务但具有不同的政策。以下是我们精选的 10 款最佳应用(例如 Dave)(仅包括预借现金应用程序)。
1. 埃宁
Earnin 非常适合收入可预测的人,因为他们可以将自己的银行账户与该应用程序连接起来。它每天提供 100 美元的现金支出,或每个付款周期最多提供 500 美元的现金支出。从本质上讲,该应用程序的行为就像戴夫一样——它允许你根据你已经工作的小时数借钱。但是,该应用程序不向订阅者收取订阅费。它确实有一个小费系统,允许您支付 1 至 15 美元之间的小费。该系统的实施是为了让借款人无需承担利率和信用检查。
您还可以使用他们的闪电速度计划即时获取借来的现金,该计划会将您在当天借入的金额存入您的银行账户。有什么问题?没有什么问题。虽然大多数银行对转账交易收取特快费用,但使用 Earnin 提现是免费的。然后,在发薪日,Earnin 会自动从您的银行帐户中扣除借入的金额。
2. 均匀
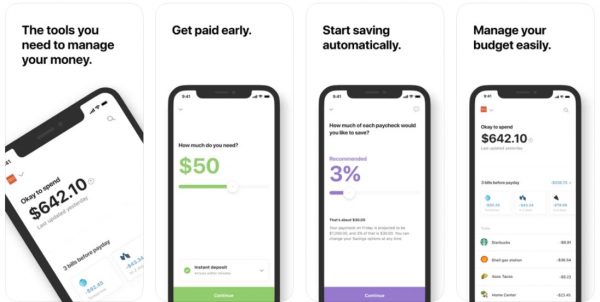
这是像 Dave 这样的一款不错的应用程序,它不仅提供未付工资的早期补助,还提供一系列财务规划工具。首先,雇主需要在 Even 上开设一个开放账户,以便员工或用户能够利用其 Instapay 应用程序功能并尽早付款。用户在给定的支付期内最多可以借用其未付工资的 50%。这一概念的基础是工人每工作一小时即可获得学分。因此,这使他们有权获得这些时间内投入的每一分钱。
此外,用户从 Even 提现时不会产生税收或利率。但是,每月的订阅费是按每个用户收取的。然后,用户可以在一个工作日内领取现金,或者从沃尔玛 MoneyCenter 获得 Instapay。
3.布里奇特
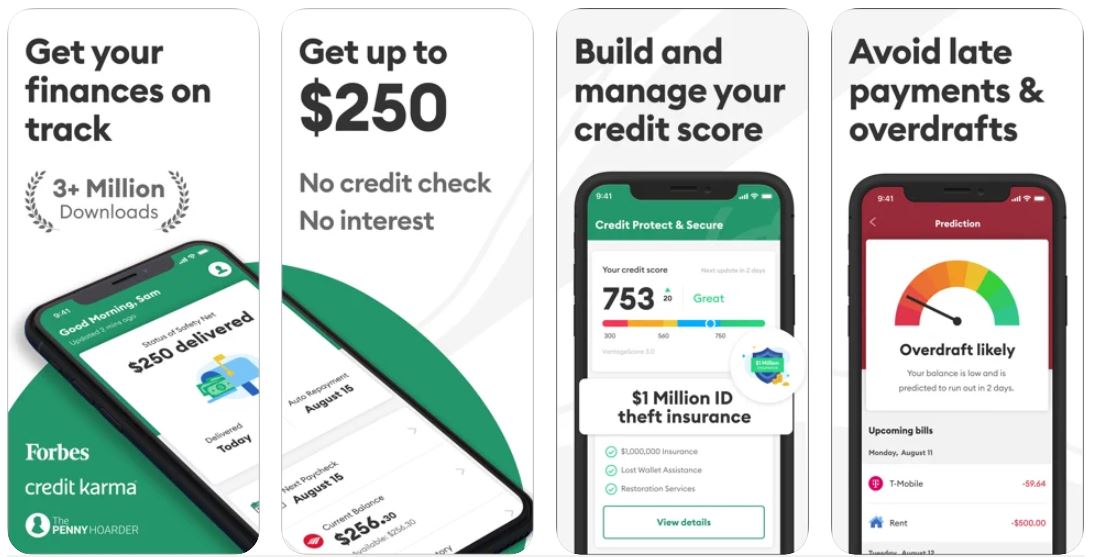
Brigit 是一款预借现金应用程序,每月可提供 9.99 美元至 250 美元的可观现金提取金额。像 Dave 这样的应用程序之所以脱颖而出,是因为它的信用检查,这意味着它会分析您的帐户并预测您的消费习惯。这是战略性的,因为它表明该服务希望为您提供财务救助,同时确保您不会透支。
然而,从 Brigit 那里获取现金说起来容易做起来难。与 Dave 不同,Brigit 严格筛选其潜在订阅者;在加入之前,您必须符合一系列条件。例如,订户需要每月至少赚取 1,500 美元才有资格使用该服务。除此之外,Brigit 每年向订阅者收取高达 120 美元的费用,而 Dave 则每年提供 12 美元。与 Dave 相比,这使得 Brigit 成为一款昂贵的现金预支应用程序。
4. 钟声
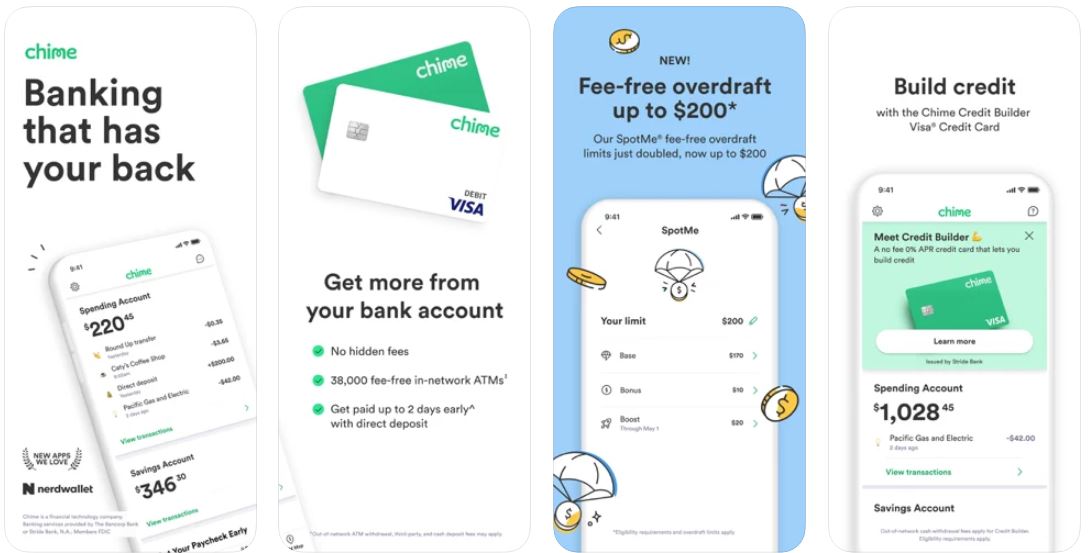
Chime 作为像 Dave 一样的应用程序而广受欢迎,尽管它在金融科技和银行业务中还只有九年的历史。它拥有超过1000万用户。有传言称,其比赛正准备模仿 Chime 的做法,或者在 Chime 的做法上添加自己的特色,以获得成功。
如果您想建立信用评分并省钱,Chime 是一个很好的起点。这两个因素对于那些刚满 18 岁并想要开设银行账户的人来说尤其有吸引力。如果我们不知道更多的话,在美国建立良好的信用至关重要。
您每天最多可以提现 200 美元,免收透支费。但 Chime 不仅仅是一款预付工资财务应用程序。如果您在 Chime 开设账户,您将自动获得支出账户和个人储蓄账户。当您的储蓄账户有余额时,Chime 会自动按年利率 0.5% 计息。
5. 浮我
FloatMe 是一款针对千禧一代的金融应用程序,帮助他们避免现金上限并改善财务状况。 FloatMe 创始人乔什·桑切斯 (Josh Sanchez) 在接受 FloatMe 创始人乔什·桑切斯 (Josh Sanchez) 采访时表示,该公司过去常常提供高达 200 美元的预付款,但后来发现,美国人平均每次支出超过 24 美元就会透支。此后,该公司制定了战略,考虑到其主要目标人群,开始将预付款减少至最多 50 美元。
FloatMe 是一款新的发薪日预付款应用程序。任何希望订阅的人还只需支付每月 1.99 美元的会员费。此外,FloatMe 为潜在订阅者提供 30 天的试用期以尝试服务。用户可以在试用期到期之前随时选择继续订阅或取消。
6. 支付激活
Payactiv 将自己定位为像 Dave 一样最好的发薪日预付款应用程序之一。该应用程序为所有受雇订阅者提供服务。 Payactiv 让他们可以根据已经工作的小时数提取现金。使用 Payactiv 的好处在于,订阅者不会产生任何利息,因为他们一开始就没有要求贷款。如果雇主支持使用 Payactiv,订户可以立即获得经济援助。
此外,Payctiv 不会向客户收取隐藏费用,例如月费、不活跃费用和经常性费用。它既快速又简单。您可以根据您在付款期内已赚取的收入来申请预支工资。这笔钱会转入您的银行帐户,并在您下一次发薪水时自动扣除。
7. 钱狮
任何急需资金的人都可以依靠 MoneyLion 的工资预支计划。订阅者每天可以从 MoneyLion 提取最多 250 美元的现金。然而,与 Brigit 类似,MoneyLion 在筛选潜在订阅者甚至申请预支工资方面也采用了严格的指导方针。用户需要在 MoneyLion 开设支票账户才能获得预付款。
那些有资格获得预支工资的人也不必担心产生利率。此外,现金提款可确保在同一工作日内存入您的个人银行账户。然而,MoneyLion 在美国的一些州无法使用,主要是蒙大拿州、爱荷华州、印第安纳州、佛蒙特州、内华达州和内布拉斯加州。
8. 分行
Branch 是一种免费的移动银行和借记卡,可让用户在需要时获得资金。用户最多可以兑现 500 美元预付款,每天增量为 150 美元。当然,这取决于用户已经渲染和赚取的小时数。虽然 Branch 和 Dave 在用户体验方面几乎相似,但 Branch 不向用户收取每月的会员费。
也许使用 Branch 的问题是:您的雇主需要在 Branch 开设一个开户账户,然后您(雇员)才能从您的预付款中借入现金。否则,除非您的雇主在 Branch 开设账户,否则您将无法进行此操作。否则,您将没有资格参加此计划。
9. 每日支付
DailyPay 是另一个像 Dave 一样的应用程序,甚至可以在发薪日之前提前获取未付工人工资。用户可以选择从哪里接收借来的现金——选择任何借记卡、银行账户、预付卡或支付卡。用户有权借用高达其未付工资的 100%。这是因为 DailyPay 的运作理念是,工人每天都可以根据工作时间赚取积分。因此,他们有权获得该信贷中的每一分钱。更重要的是,用户每天最多可以转账五次,转账金额最高可达 1,000 美元。
10.英戈货币
Ingo Money 是我们名单中的佼佼者,它是像 Dave 一样提供金融服务的应用程序之一,包括但不限于获得现金工资、个人支票和商业支票。
我们都关心 Ingo Money 的支票。那么,它是如何运作的呢?用户的支票需要经过资金批准,金额从 5 美元到 5,000 美元不等。但是,您需要注意,Ingo Money 对带有预印签名的工资单和政府支票收取 2% 的标准费用,对所有其他接受的支票收取 5% 的标准费用。一旦支票被批准兑现,您只需支付一点额外费用即可在几分钟内拿到钱。否则,资金将在一个工作日内转入您的首选卡。
11. Axos 银行
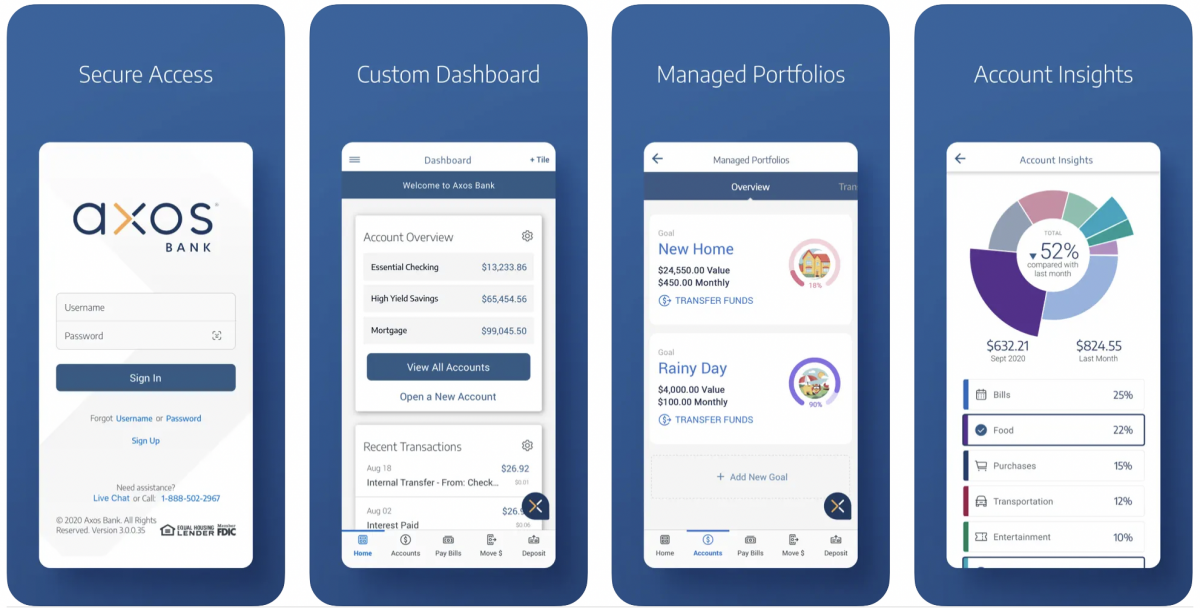
Axos 银行的功能与 Dave 类似,为借款人提供提前领取薪水的机会。但是,它要求您拥有 Axos 储蓄账户才能使用 Axos 的 Direct Deposit Express 功能。此功能与我们这里的 Dave 等其他应用程序非常相似,可以让您借到相当于您已经赚到的钱。希望利用这一优势的借款人只需开设一个直接存款账户即可。
与 Dave 不同,Axos 不向借款人收取每月服务费,不收取透支费用,也不要求账户中维持最低余额。除此之外,Axos 还提供其他福利,如现金返还支票、财务管理服务、支票存款等。
12. 赋予权力
Empower 可以方便、轻松地获得高达 250 美元的预付款,且不收取滞纳金或利率费用。借助 Empower 的提前薪水存款功能,任何人都可以至少提前两天获得薪水。这笔钱会以 3 美元的固定费用注入您的 Empower 账户。此外,Empower 卡可在全美 37,000 台 ATM 机上使用。然而,Empower 要求客户定期将任意金额存入其支票账户,以保持账户活跃。
现金预支与贷款应用程序
基于应用程序的现金预支服务的概念相当新,是由金融科技初创公司倡导的。然而,许多消费者认为现金预支服务和发薪日贷款的共同点多于差异。从本质上讲,现金预支和贷款应用程序让任何人都可以获得金钱。这对于经济上脆弱的人群来说非常有吸引力。现金预支和贷款应用程序之间的区别之一是收取利率。发薪日贷款人因对借来的钱设定利率而臭名昭著。与此同时,现金预支服务鼓励用户提前支付未付工资的小费。
如果无法帮助,这两项服务都会有帮助。然而,无论您是获得现金或预支工资,还是发薪日贷款,事实仍然是:如果您以牺牲下一份薪水为代价借钱,那么您就会在下一份薪水上留下一个缺口。不用说,您应该只借您能赚到的金额。这样,压力就不会那么重。
使用 Dave 等预借现金应用程序的提示
当涉及到财务问题时,在坚定采取行动之前先了解利弊非常重要。基于应用程序的现金预支服务也不例外。像戴夫这样的应用程序为任何需要现金的人提供了短期融资替代方案。许多预付薪水服务都很严格,并且会调查用户已经工作的时间来确定用户可以兑现的金额——其他服务则提供预先确定的上限。
另一件要记住的事情是,借的钱是到期的钱。虽然它声称你借的钱是你会赚到的,但关键词是那是你还没有赚到的钱。并且您通过第三方提供商请求提前访问它,然后第三方提供商会要求您支付提前兑现的钱。考虑到这一点,在申请预支薪水时,有必要检查一下您真正需要多少资金以及是否适用利率。